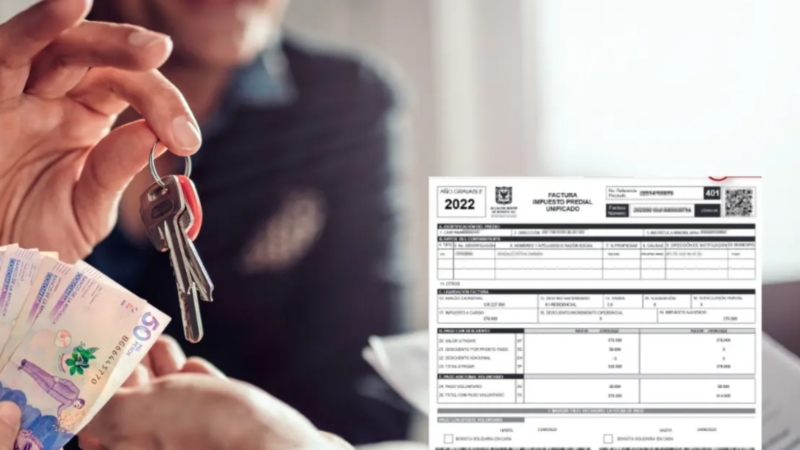
El aumento del impuesto predial que han reportado algunos propietarios en diferentes municipios del país generó dudas sobre cuánto pueden incrementar las administraciones locales este tributo. Una reciente decisión del Consejo de Estado volvió a poner el tema en discusión y recordó que alcaldías y concejos municipales deben respetar los límites establecidos por la legislación nacional.
Uno de los puntos clave es diferenciar el avalúo catastral del impuesto predial. El avalúo constituye la base sobre la cual se calcula el tributo, mientras que la liquidación del impuesto corresponde al municipio. Por eso, un aumento del avalúo no significa necesariamente que el impuesto pueda incrementarse en la misma proporción.
¿Cuáles son los límites?
La Ley 1995 de 2019 establece diferentes topes. Para los predios que hayan sido objeto de actualización catastral y hayan pagado de acuerdo con esa actualización, el incremento del impuesto predial tiene como límite general el IPC más ocho puntos porcentuales. Para predios que no hayan sido actualizados, el límite general es del 50 % frente al valor liquidado el año anterior.
Existe además una protección especial para viviendas de estratos 1 y 2 cuyo avalúo catastral sea de hasta 135 salarios mínimos, para las cuales el aumento anual del impuesto no puede superar el 100 % del IPC, bajo las condiciones establecidas por la ley.
Hay excepciones
Los topes no aplican de manera universal. La Ley 1995 contempla excepciones, entre ellas terrenos urbanizables no urbanizados o urbanizados no edificados, predios cuyo aumento del avalúo se origine en nuevas construcciones, inmuebles que hayan cambiado de destinación económica o hayan tenido modificaciones en sus áreas, y determinados predios rurales de gran extensión.
El IGAC también ha precisado que su función es determinar los avalúos catastrales y que no es la entidad encargada de liquidar, cobrar o recaudar el impuesto predial. Esa responsabilidad corresponde a las administraciones municipales, que deben aplicar las tarifas y los límites establecidos por la normativa vigente.
Por ello, ante un incremento considerable en el recibo, el propietario debe revisar qué ocurrió con el avalúo catastral, qué tarifa fue aplicada y si el predio se encuentra dentro de alguna de las excepciones legales. No existe un único porcentaje máximo que pueda aplicarse indistintamente a todos los inmuebles.