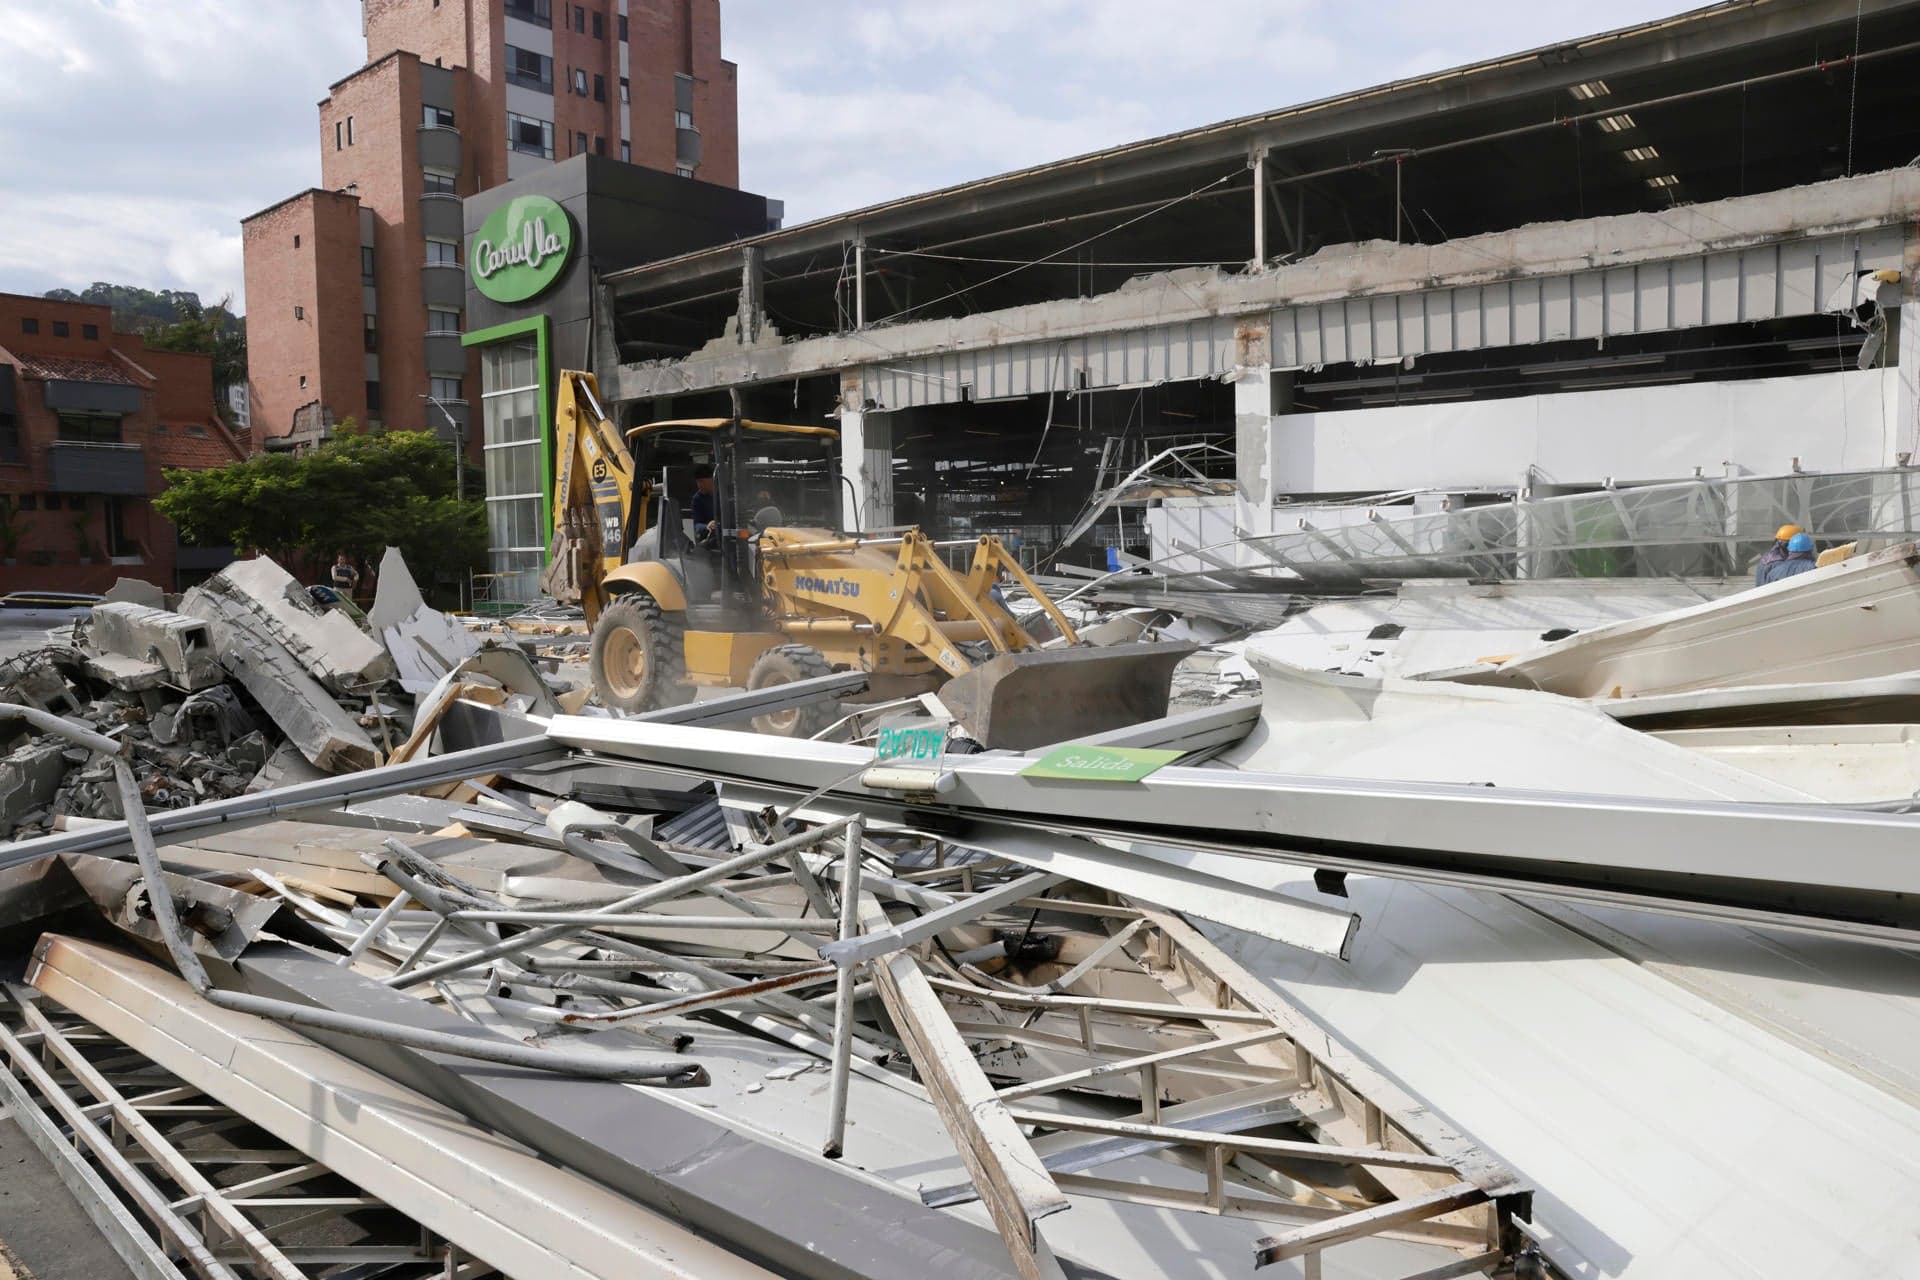
El Gobierno Nacional estableció un régimen tributario excepcional y transitorio para incentivar la inversión privada en las zonas afectadas por el terremoto del pasado 10 de agosto de 2026, emergencia que dejó, según el reporte citado, más de 36.000 viviendas afectadas. La medida contempla una tarifa de renta corporativa del 20 % para determinados proyectos de inversión que cumplan las condiciones establecidas.
El beneficio aplicaría durante los años gravables 2026 y 2027, pero no representa una reducción general del impuesto de renta para las empresas. La tarifa del 20 % se aplicaría únicamente sobre la renta líquida gravable atribuible al proyecto de inversión calificado, siempre que se trate de nuevas inversiones ubicadas en las zonas y sectores contemplados por la normativa.
El incentivo puede ser aún mayor si los proyectos generan nuevos puestos de trabajo. Por cada 250 empleos directos nuevos acreditados, la tarifa podrá reducirse en un punto porcentual, hasta llegar a un máximo de cinco puntos adicionales. De esta manera, una empresa que cumpla las condiciones podría pasar del 20 % al 15 % de tarifa sobre las rentas asociadas al proyecto si genera al menos 1.250 nuevos empleos.
Para acceder al régimen también deberán cumplirse montos mínimos de inversión, que varían de acuerdo con la actividad económica. Según la información suministrada, los proyectos de turismo deberán alcanzar 950.000 UVT, mientras que agroindustria y construcción requieren 1.100.000 UVT, y industria manufacturera y servicios deberán llegar a 2.350.000 UVT. Además, los proyectos deberán ser calificados por el Ministerio de Comercio, Industria y Turismo y mantener una adecuada trazabilidad contable y fiscal.
El régimen también contempla otros incentivos, entre ellos la posibilidad de aplicar depreciación fiscal acelerada sobre determinados activos vinculados a los proyectos y una exención del IVA hasta el 31 de diciembre de 2027 para ciertas importaciones destinadas exclusivamente a las inversiones calificadas. Los proyectos podrán ejecutarse durante un plazo de hasta tres años gravables desde su calificación, mientras que las medidas tributarias tienen carácter temporal y focalizado, orientado a atraer capital adicional hacia los territorios afectados y apoyar su reconstrucción y reactivación económica.